Numerique
Au Bénin, la fintech accélère la révolution des paiements numériques
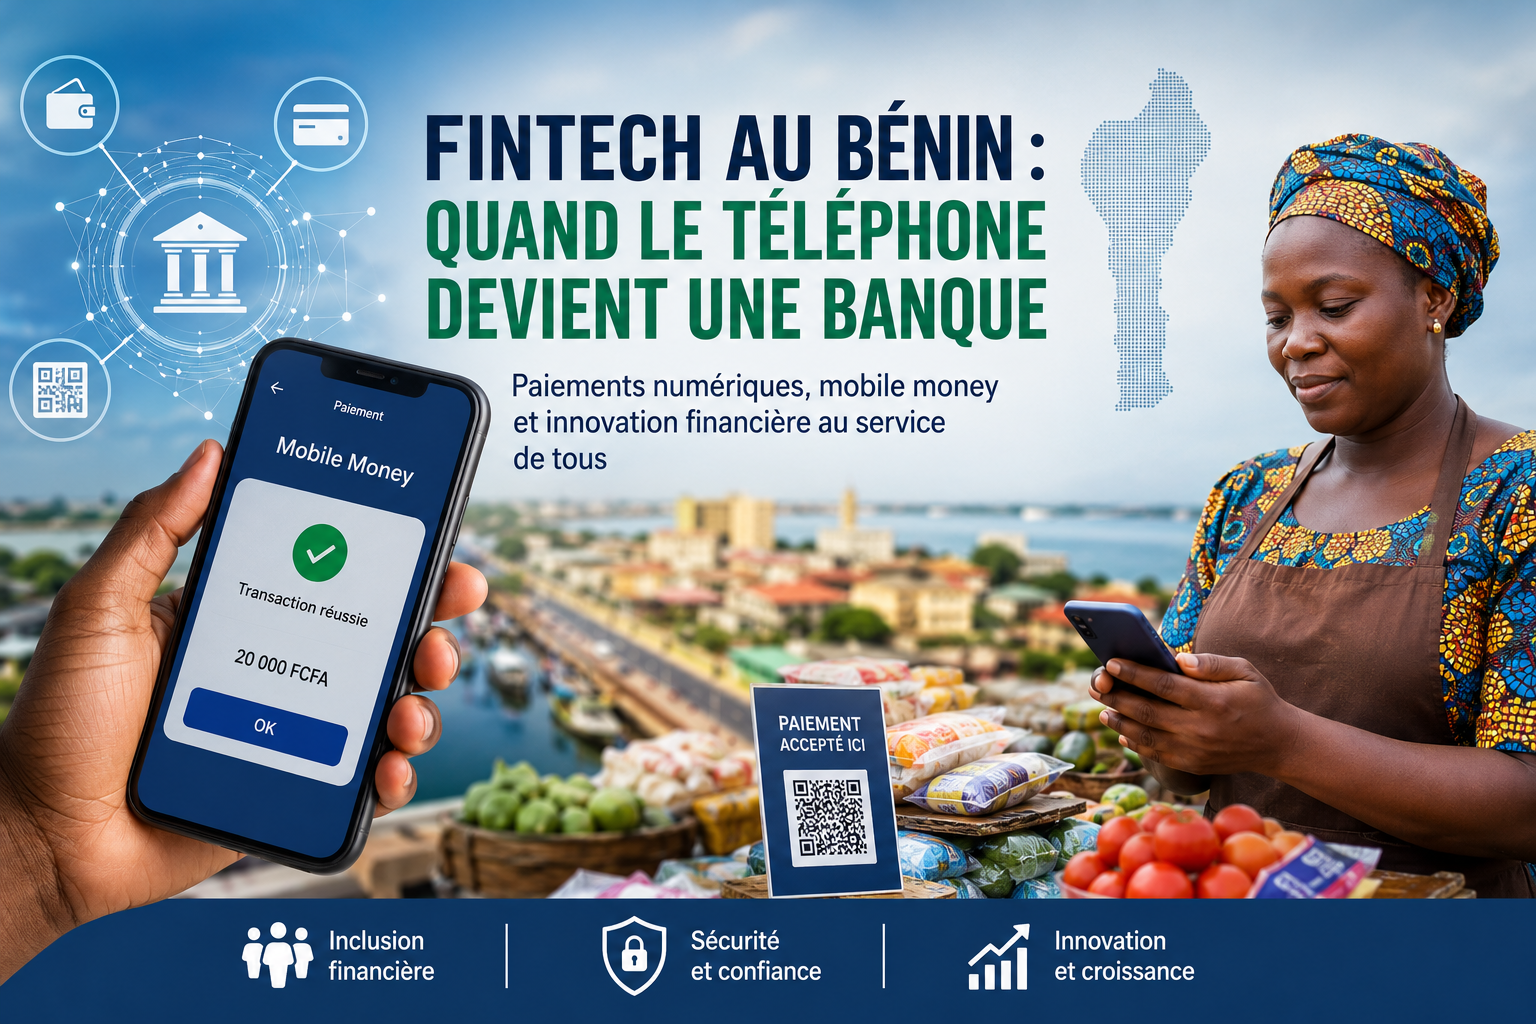
De la simple utilisation du téléphone pour transférer de l’argent à l’essor des paiements numériques, le secteur financier béninois connaît une transformation profonde. Portée par les télécommunications, les banques et les fintech, cette révolution technologique change progressivement la manière dont les particuliers et les entreprises paient, épargnent et accèdent aux services financiers.
Il y a encore quelques années, effectuer une opération financière signifiait souvent se rendre dans une banque, faire la queue et remplir plusieurs formalités. Aujourd’hui, un téléphone portable peut suffire pour envoyer de l’argent, régler une facture ou payer un commerçant.
Au Bénin, cette transformation est particulièrement visible avec le développement du mobile money. La BCEAO recensait, en 2024, sept initiatives d’émission de monnaie électronique dans le pays. Parmi elles figurent notamment MTN Mobile Money, Moov Money et ID Money, mais aussi des solutions développées à travers des partenariats entre banques et opérateurs ou prestataires technologiques.
Du mobile money aux fintech
L’évolution ne s’arrête toutefois pas au transfert d’argent par téléphone. Le secteur financier entre désormais dans une nouvelle phase : celle des fintech, ces entreprises qui utilisent la technologie pour proposer ou améliorer des services financiers.
Paiements électroniques, plateformes numériques, gestion des données, solutions pour les commerçants ou encore intégration de services financiers dans des applications : les possibilités sont nombreuses. Dans l’espace UEMOA, la BCEAO avait identifié plus de 131 fintech à fin 2022, intervenant notamment dans les paiements, le transfert d’argent, l’acceptation des paiements et le développement d’API.
Pour le Bénin, cette dynamique ouvre la voie à une nouvelle génération de services financiers, plus rapides et potentiellement plus accessibles. Les petites entreprises et les commerçants peuvent notamment bénéficier de solutions permettant d'accepter des paiements numériques sans disposer des infrastructures traditionnelles d'une banque.
Le commerçant aussi entre dans l'économie numérique
L'un des signes les plus visibles de cette transformation est l'évolution des moyens de paiement dans les commerces.
Le paiement en espèces reste très présent, mais les solutions numériques gagnent du terrain. Dans l'ensemble de l'UEMOA, le nombre de points marchands acceptant la monnaie électronique est passé de près de 1,75 million en 2023 à plus de 3,7 millions en 2024, soit une progression de plus de 111 %. La BCEAO attribue notamment cette progression aux campagnes de déploiement des paiements par QR Code.
Derrière cette évolution se trouve un enjeu majeur : rendre les transactions plus simples et rapprocher les services financiers des populations. Pour un commerçant, pouvoir recevoir un paiement numérique peut réduire la dépendance à l'argent liquide. Pour le client, cela peut éviter de devoir retirer systématiquement de l'argent avant chaque achat.
Une technologie au service de l'inclusion financière
La fintech ne représente donc pas seulement une question de modernisation bancaire. Elle peut également devenir un outil d'inclusion financière.
Dans un pays où tout le monde ne dispose pas nécessairement d'un compte bancaire classique, le téléphone portable constitue une porte d'entrée vers certains services financiers. La démocratisation du mobile money a ainsi contribué à rapprocher les services de paiement de populations qui étaient parfois éloignées des agences bancaires.
Cette tendance s'inscrit dans une évolution plus large observée dans l'UEMOA. En 2024, le nombre de comptes de monnaie électronique dans l'Union a progressé de près de 19 %, atteignant 248 millions, contre 209 millions un an auparavant.
Mais la révolution numérique a aussi ses risques
Cette transformation ne doit toutefois pas faire oublier les défis.
Plus les transactions passent par des plateformes numériques, plus les questions de cybersécurité, de protection des données personnelles et de lutte contre la fraude deviennent importantes. La confiance des utilisateurs constitue également un élément essentiel du développement de la fintech.
Une autre question est celle de la fracture numérique. Disposer d'un téléphone ne signifie pas nécessairement maîtriser les outils numériques ou avoir accès à une connexion internet de qualité. L'enjeu pour les acteurs du secteur est donc de proposer des solutions simples, accessibles et sécurisées.
La réglementation évolue elle aussi pour accompagner cette transformation. En septembre 2025, la BCEAO recensait 30 établissements de paiement agréés dans l'UMOA, dont deux au Bénin, dans le cadre du nouveau dispositif réglementaire relatif aux services de paiement.
Vers des paiements plus rapides et interopérables
La prochaine étape pourrait être celle de l'interopérabilité. L'objectif est de permettre à différents systèmes financiers et moyens de paiement de communiquer plus facilement entre eux.
La BCEAO travaille notamment sur une infrastructure de paiement instantané et interopérable, conçue pour fonctionner en continu, 24 heures sur 24 et 7 jours sur 7, et permettre le traitement de différents types de transactions quel que soit le type de compte.
Pour le Bénin, comme pour les autres pays de l'UEMOA, cette évolution pourrait contribuer à fluidifier davantage les paiements numériques et à réduire les barrières entre banques, établissements de monnaie électronique et nouveaux acteurs de la fintech.
Une révolution encore en construction
Au Bénin, la technologie est donc en train de modifier silencieusement les habitudes financières. Le téléphone devient portefeuille, le commerçant devient acteur du paiement numérique et les fintech cherchent à transformer des services autrefois réservés aux institutions financières traditionnelles.
Mais cette révolution ne sera pleinement réussie que si elle reste accessible, sécurisée et comprise par les utilisateurs.
Le véritable défi n'est finalement pas seulement de numériser l'argent. Il est de construire un écosystème financier numérique dans lequel l'innovation technologique profite au plus grand nombre, tout en renforçant la confiance et la sécurité.
Au Bénin, la fintech n'en est peut-être encore qu'à ses débuts. Mais une chose est déjà certaine : elle est en train de changer la manière dont les Béninois utilisent leur argent.
Jérôme AVOCETIEN