Economie
Par Bertin DJITRINOU
La DGI étend le prélèvement de l’AIB de 5 % aux entreprises dont l’IFU est désactivé
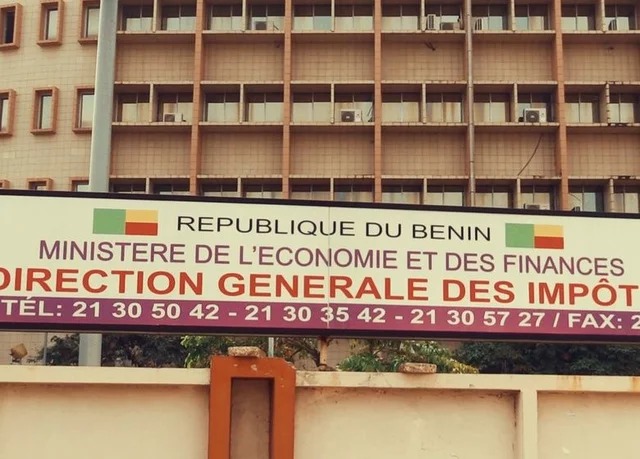
Depuis le 7 septembre 2026, les entreprises dont l’Identifiant fiscal unique est désactivé doivent payer un acompte de 5 % sur les impôts assis sur les bénéfices avant l’émission de leurs factures normalisées, selon la Direction générale des impôts.
La Direction générale des impôts (DGI) du Bénin a engagé, depuis le 7 septembre 2026, une nouvelle phase de recouvrement visant les entreprises dont l’Identifiant fiscal unique (IFU) est désactivé, ainsi que d’autres contribuables en situation de non-conformité. Selon la DGI, ces contribuables doivent acquitter un acompte sur impôts assis sur les bénéfices (AIB) de 5 % avant l’émission de leurs factures normalisées.
Dans un communiqué en date du jeudi 3 septembre 2026, l’administration fiscale indique également que la mesure concerne les personnes non répertoriées dans le fichier des contribuables. Les entreprises individuelles et les professions libérales sont aussi visées par les dispositions annoncées.
Le directeur général des Impôts, Erick Maxime Mensah Akakpo-Djihountry, précise que ce prélèvement repose sur les articles 132 point d) et 135 du Code général des impôts. Il souligne qu’il ne s’agit pas d’une nouvelle imposition définitive, mais d’un acompte imputable sur l’impôt sur les bénéfices dû par le contribuable.
Selon la DGI, un IFU désactivé signifie que le contribuable n’est pas à jour de ses obligations fiscales à une date donnée. L’administration présente cette mesure comme l’application d’un mécanisme prévu par la législation et mis en œuvre de façon progressive.
D’après Erick Maxime Mensah Akakpo-Djihountry, la première phase, destinée aux personnes physiques exerçant une activité économique, a débuté le 9 septembre 2024. La nouvelle étape étend désormais le dispositif aux personnes morales concernées.
Les entreprises visées sont invitées à se rapprocher de leur service des impôts pour régulariser leur situation, notamment en ce qui concerne les déclarations manquantes, les sommes dues ou d’autres obligations fiscales applicables. Elles pourront ensuite solliciter la réactivation de leur IFU auprès de l’administration compétente.
Le communiqué précise aussi que les entreprises déjà connues des services fiscaux, mais soumises à l’AIB en raison d’une non-conformité, peuvent bénéficier d’un droit à compensation pour les montants acquittés avant leur mise en conformité. La DGI rappelle par ailleurs que les micros et petites entreprises de moins de douze mois continuent de bénéficier des dispositions fiscales prévues en leur faveur.